
Decida com segurança e inteligência de dados
Use dados confiáveis pra decidir quais clientes aprovar.
Solicite uma proposta
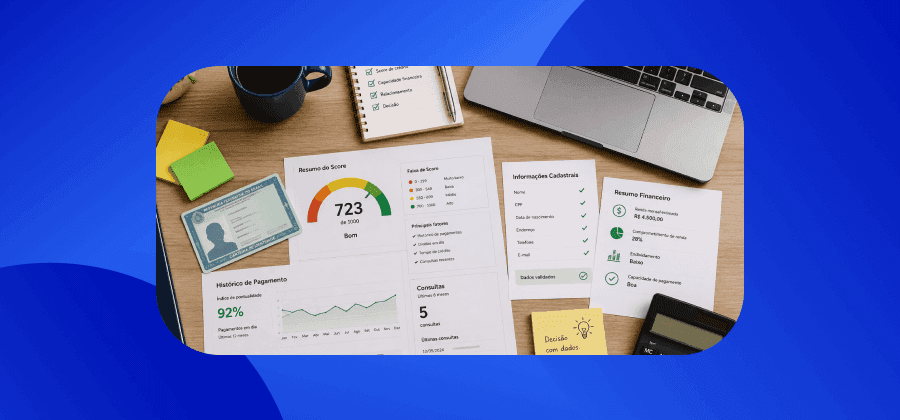
Conceder crédito faz parte da rotina de empresas de todos os portes, mas, pra vender mais sem aumentar o risco de prejuízos, é importante que cada aprovação seja baseada em informações confiáveis e critérios bem definidos.
Uma boa decisão de crédito ajuda a equilibrar dois objetivos: oferecer uma boa experiência para o cliente e proteger a saúde financeira do negócio. Pra isso, é preciso analisar o perfil de quem está solicitando crédito, entender os riscos envolvidos e adotar um processo padronizado.
Neste conteúdo, você vai entender o que é decisão de crédito, quais fatores devem ser considerados e como tornar esse processo mais seguro. Vamos lá?
O que é decisão de crédito?
A decisão de crédito é o processo de avaliar se uma pessoa ou empresa reúne condições pra receber crédito e em quais condições isso deve acontecer. Na prática, essa decisão responde perguntas como:
- O cliente tem capacidade pra pagar?
- O risco da operação é compatível com a política da empresa?
- Qual limite pode ser concedido?
- Qual prazo e quais condições são mais adequados?
Quanto mais informações confiáveis estiverem disponíveis, maior a segurança pra aprovar, reprovar ou ajustar as condições da negociação.
Na Loja SPC Brasil você consulta o CPF de clientes com rapidez e acessa informações confiáveis antes de tomar decisões de crédito: clique aqui e conheça as consultas disponíveis.
Quais informações devem ser analisadas antes de conceder crédito?
Uma decisão de crédito não deve considerar apenas um único indicador. O ideal é reunir diferentes informações pra formar uma visão mais completa sobre o perfil do cliente.
Entre os principais dados analisados estão:
- Situação cadastral;
- Histórico de pagamento;
- Registros de inadimplência;
- Score de Crédito;
- Cadastro Positivo, quando disponível;
- Renda ou capacidade financeira;
- Tempo de relacionamento com a empresa;
- Comportamento de compras anteriores.
A combinação desses dados permite avaliar o risco da operação de forma mais consistente.
Principais critérios para uma análise segura
Cada empresa pode definir seus próprios critérios, mas alguns pontos costumam fazer parte da maioria das análises. São eles:
- Identidade e dados cadastrais consistentes;
- Histórico financeiro;
- Capacidade de pagamento;
- Nível de endividamento;
- Comportamento de crédito ao longo do tempo;
- Risco da operação;
- Valor solicitado;
- Perfil do cliente.
Esses critérios ajudam a reduzir decisões baseadas apenas na percepção ou na experiência individual.
Como definir limites e condições de crédito?
Depois da análise, chega o momento de definir quanto crédito será concedido e quais serão as condições da operação. Alguns fatores podem ser considerados são:
- Perfil financeiro do cliente;
- Risco identificado na análise;
- Valor da compra;
- Histórico de relacionamento;
- Frequência das compras;
- Capacidade estimada de pagamento.
Nem sempre a melhor decisão é aprovar ou negar totalmente o crédito. Em alguns casos, reduzir o limite ou ajustar o prazo de pagamento pode tornar a operação mais segura pra todas as partes.
Quais fatores aumentam o risco de inadimplência?
Existem alguns sinais que podem indicar maior risco em uma operação de crédito. Entre eles estão:
- Histórico recente de inadimplência;
- Dados cadastrais inconsistentes;
- Aumento rápido do endividamento;
- Baixa capacidade de pagamento;
- Ausência de histórico financeiro;
- Informações divergentes durante o cadastro.
Esses fatores não determinam, por si só, que o cliente deixará de pagar. Eles servem como indicadores que merecem uma análise mais cuidadosa.
Análise de crédito e decisão de crédito: Qual é a diferença?
Embora os termos sejam usados como sinônimos, eles representam etapas diferentes do processo.
A análise de crédito consiste na coleta e avaliação das informações sobre o cliente.
Já a decisão de crédito acontece quando essas informações são utilizadas pra definir se o crédito será aprovado, recusado ou concedido com condições específicas.
Em outras palavras, a análise fornece os dados. A decisão utiliza esses dados pra apoiar a escolha da empresa.
Leia também: 10 filmes de empreendedorismo para se inspirar e ter sucesso!
Como criar regras internas pra padronizar as decisões?
Criar uma política de crédito ajuda a reduzir subjetividades e torna o processo mais consistente. Essa política pode definir, por exemplo:
- Documentos obrigatórios;
- Critérios mínimos pra aprovação;
- Limites por perfil de cliente;
- Responsáveis pela aprovação;
- Procedimentos para exceções;
- Frequência de revisão das políticas.
Quando todos seguem as mesmas regras, a empresa ganha mais agilidade e previsibilidade nas decisões.
Quando vale a pena utilizar dados alternativos na análise?
Em algumas situações, o histórico tradicional pode não ser suficiente pra avaliar o risco. Isso acontece, por exemplo, com:
- Novos consumidores;
- Pequenas empresas em início de operação;
- Clientes com pouco histórico financeiro.
Nesses casos, dados complementares podem contribuir para uma avaliação mais completa, desde que utilizados de acordo com a legislação e integrados à política de crédito da empresa.
Leia também: Dados pessoais - O que são e por que sua proteção é essencial.
Como funciona um motor de decisão de crédito?
O motor de decisão de crédito é uma solução que automatiza parte do processo de aprovação.
Ele aplica regras previamente definidas pela empresa e utiliza diferentes fontes de dados pra gerar uma recomendação de decisão. Entre as vantagens estão:
- Maior rapidez nas análises;
- Padronização dos critérios;
- Redução de erros operacionais;
- Mais eficiência em operações de grande volume;
- Apoio às equipes responsáveis pelas aprovações.
Mesmo com automação, as regras continuam sendo definidas conforme a estratégia e a política de crédito da empresa.
Exemplos de decisão de crédito em operações B2B e B2C
A decisão de crédito varia conforme o tipo de cliente. No mercado B2C, é comum analisar informações da pessoa física antes de aprovar um financiamento, um parcelamento ou um cartão de crédito.
Já nas operações B2B, além da situação financeira da empresa, podem ser considerados fatores como histórico comercial, tempo de mercado, porte da organização e comportamento de pagamento com fornecedores.
Em ambos os casos, o objetivo é encontrar um equilíbrio entre oportunidade de negócio e controle do risco.
O que acontece depois da análise de crédito?
Depois da avaliação, a empresa pode aprovar integralmente o crédito, aprovar com limites menores, alterar prazo ou condições de pagamento, solicitar documentos adicionais ou recusar a operação quando o risco estiver acima da política definida.
Independentemente da decisão, é importante que o processo seja documentado e siga critérios claros.
Leia também: 10 Principais Tendências de Mercado nos próximos anos.
Como acompanhar e revisar decisões de crédito ao longo do relacionamento?
A decisão de crédito não precisa ser definitiva. Conforme o relacionamento evolui, vale acompanhar indicadores como:
- Histórico de pagamentos;
- Frequência de compras;
- Aumento ou redução do faturamento;
- Mudanças cadastrais;
- Alterações no comportamento financeiro.
Esse acompanhamento permite revisar limites, identificar oportunidades e agir preventivamente diante de mudanças no perfil do cliente.
Precisa analisar crédito ou cadastro de clientes, parceiros e fornecedores? Conheça as soluções do SPC Brasil: solicite uma proposta clicando aqui e saiba quais são as soluções ideais para o momento da sua empresa.
Perguntas frequentes sobre decisão de crédito
Confira respostas rápidas e objetivas para as dúvidas mais comuns sobre o tema:
Qual a diferença entre Score e decisão de crédito?
O Score é um dos indicadores que podem ser utilizados durante a análise. Já a decisão de crédito considera diversos fatores definidos pela política da empresa.
Toda empresa precisa ter uma política de crédito?
Sim. Ter regras claras ajuda a padronizar as análises, reduzir riscos e tornar as decisões mais consistentes.
É possível automatizar a decisão de crédito?
Sim. Empresas podem utilizar motores de decisão pra aplicar regras de negócio automaticamente e agilizar as aprovações.
A decisão de crédito deve ser revisada?
Sim. O comportamento financeiro dos clientes pode mudar ao longo do tempo. Revisar limites e critérios periodicamente ajuda a manter uma carteira mais saudável.
Vai vender a prazo? Consulte antes
Consulte na Loja SPC Brasil e conheça o perfil do cliente antes de aprovar.
Consulte agoraComo o SPC Brasil ajuda sua empresa a tomar decisões de crédito mais seguras
Tomar uma boa decisão de crédito vai muito além de consultar se um cliente possui restrições. É preciso reunir informações confiáveis, analisar diferentes indicadores e contar com ferramentas que apoiem cada etapa da avaliação.
É nesse contexto que o SPC Brasil atua como parceiro das empresas.
Com um dos maiores bancos de dados de crédito do país e um portfólio completo de soluções para análise de clientes, o SPC Brasil ajuda empresas de diferentes segmentos a avaliar riscos com mais segurança, agilidade e inteligência.
Dessa forma, fica mais fácil definir limites de crédito, reduzir perdas com inadimplência e criar processos mais consistentes pra aprovação de clientes.
As soluções podem apoiar desde a validação de dados cadastrais até consultas de Score, informações de crédito, Cadastro Positivo, indicadores de risco e outras informações que tornam a análise mais completa.
Além disso, empresas com maior volume de operações podem integrar essas consultas aos seus processos e automatizar parte das decisões, ganhando produtividade sem abrir mão da segurança.
Independentemente do porte da empresa, tomar decisões baseadas em dados confiáveis contribui pra aumentar a eficiência da operação, fortalecer o relacionamento com bons clientes e reduzir riscos ao longo de toda a jornada de concessão de crédito.
Quer descobrir quais soluções fazem mais sentido para a realidade da sua empresa?
Solicite uma proposta clicando aqui e converse com um especialista do SPC Brasil.
SPC Brasil: a cabeça é tech. O coração é BR.