
Analise melhor antes de conceder crédito
Consulte CPF ou CNPJ na Loja SPC Brasil e tenha mais informações pra avaliar riscos.
Consultar agora
A concessão de crédito é uma decisão que envolve muito mais do que aprovar ou recusar uma solicitação. Pra reduzir riscos e aumentar a segurança das operações, empresas precisam avaliar informações sobre o cliente, sua capacidade de pagamento e seu histórico financeiro antes de definir limites e condições.
Esse processo pode ser mais simples ou sofisticado de acordo com o perfil do negócio, o tipo de crédito oferecido e o volume de operações. Em todos os casos, porém, contar com critérios claros e informações confiáveis ajuda a tornar a análise mais consistente e a identificar possíveis riscos de inadimplência.
Mas quais dados devem ser considerados? Como funciona a análise de crédito e o que pode influenciar a definição do limite e das condições oferecidas?
A seguir, entenda as principais etapas da concessão de crédito e os critérios que podem apoiar decisões mais seguras.
O que é concessão de crédito?
A concessão de crédito é um processo pelo qual uma instituição financeira — como bancos, cooperativas de crédito, financeiras ou fintechs — disponibiliza recursos financeiros para um solicitante, que pode ser uma pessoa física ou jurídica, com a promessa de pagamento futuro.
Esse processo envolve uma análise criteriosa do perfil desse solicitante para garantir a capacidade de pagamento e minimizar riscos de inadimplência.
Quais fatores influenciam no processo de concessão de crédito?
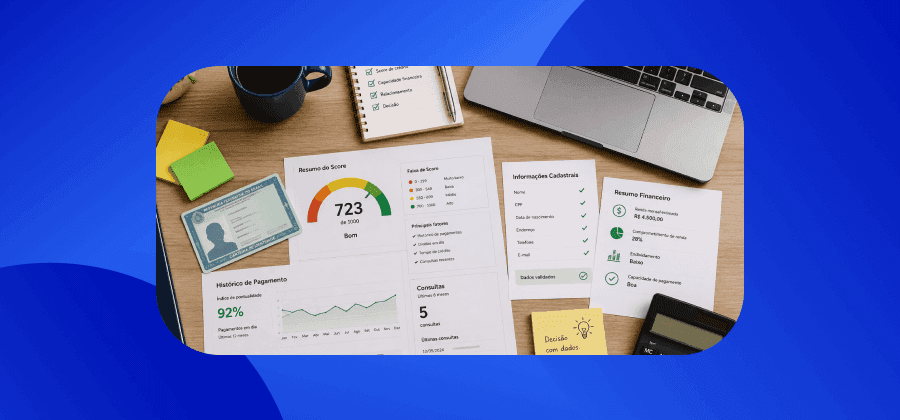
A análise para concessão de crédito considera diferentes informações pra ajudar a empresa a entender o perfil financeiro do cliente e o risco envolvido na operação. Os dados são avaliados em conjunto, de acordo com a política de crédito e as características do negócio. Entre os principais critérios estão:
- Análise cadastral: permite verificar informações de identificação e situação cadastral do cliente, além de possíveis registros relevantes para a decisão;
- Capacidade de pagamento: considera a renda e, no caso de empresas, o faturamento, o comprometimento financeiro e outros elementos que ajudam a avaliar se o cliente poderá cumprir as obrigações assumidas;
- Histórico financeiro: informações sobre pagamentos anteriores e comportamento de crédito ajudam a identificar padrões de pontualidade ou inadimplência;
- Score de crédito: pode ser utilizado como um dos indicadores pra estimar o risco associado ao perfil analisado;
- Nível de endividamento: ajuda a compreender quanto das receitas ou da renda já está comprometido com outras obrigações;
- Garantias: dependendo da operação, podem reduzir a exposição ao risco e influenciar as condições do crédito;
- Finalidade e características da operação: valor solicitado, prazo e tipo de crédito também podem interferir na avaliação;
Relacionamento com a empresa: o histórico de transações e pagamentos pode complementar a análise quando essas informações estão disponíveis.
Pra empresas que vendem a prazo ou oferecem outras modalidades, reunir essas informações num processo estruturado pode ajudar a equilibrar duas necessidades: ampliar as oportunidades de negócio e controlar a exposição à inadimplência.
Por isso, uma análise de crédito não deve se basear apenas numa informação isolada: quanto mais adequada for a combinação de dados, critérios e políticas utilizadas pela empresa, maior tende a ser a consistência das decisões.
Qual é a importância da concessão de crédito?
A concessão de crédito desempenha um papel importante na economia, servindo como uma ferramenta vital para o desenvolvimento econômico e social. Ela permite que pessoas e empresas realizem investimentos, adquiram bens e serviços, e atinjam seus objetivos financeiros.
Sem a disponibilidade de crédito, muitos projetos de crescimento e expansão não seriam possíveis, limitando o potencial de desenvolvimento econômico. Entenda:
Concessão de crédito para pessoa física
A concessão de crédito para pessoas físicas envolve produtos como empréstimos pessoais, financiamento de veículos, crédito imobiliário e cartões de crédito.
Para o consumidor, o acesso ao crédito é fundamental para a realização de sonhos e metas, como a compra de uma casa, a aquisição de um carro ou a cobertura de despesas imprevistas.
Concessão de crédito para pessoa jurídica
Para empresas, por outro lado, o crédito é uma ferramenta essencial para financiar operações, expandir negócios, investir em novos projetos e melhorar a competitividade.
As principais formas de crédito para pessoas jurídicas incluem linhas de crédito, empréstimos para capital de giro, financiamento de equipamentos e projetos de expansão.
Veja também: Dicas para economizar dinheiro.
Quais são as principais etapas da concessão de crédito?
Cada critério e etapa da concessão de crédito ajudam a avaliar o risco de uma operação. Mas, pra isso, é importante ter uma política de crédito definida, com regras sobre perfil dos clientes, informações analisadas, limites, prazos e níveis de risco aceitáveis.
A partir dessas diretrizes, o processo pode ser organizado desde a solicitação e coleta de informações até a análise, definição das condições e formalização da operação.
1. Solicitação
O processo começa quando o cliente solicita o crédito. Nesse momento, a empresa coleta as informações necessárias pra identificar quem está solicitando o recurso e compreender as características da operação.
Podem ser solicitados dados cadastrais, informações de renda ou faturamento, documentos, finalidade do crédito, valor pretendido e prazo desejado, entre outros elementos definidos pela política de crédito.
Uma coleta de dados completa e organizada facilita as etapas seguintes e reduz a possibilidade de decisões baseadas em informações incompletas ou desatualizadas.
2. Análise de crédito
Com as informações em mãos, a empresa avalia o perfil do cliente e os riscos envolvidos na operação. A análise de crédito pode considerar dados cadastrais, histórico financeiro, comportamento de pagamentos, Score de Crédito, nível de endividamento e outros indicadores relevantes.
No caso de pessoas jurídicas, também podem ser avaliados dados relacionados à empresa e ao seu relacionamento financeiro. O objetivo é reunir diferentes informações pra estimar a probabilidade de que o compromisso seja cumprido e definir uma decisão compatível com o risco identificado.
A análise não precisa ser necessariamente manual. Processos automatizados podem cruzar diferentes dados e aplicar critérios predefinidos, tornando a tomada de decisão mais ágil e consistente.
Leia também: O que é Cadastro Positivo?
3. Capacidade de pagamento
Um dos pontos centrais da análise é verificar se o cliente possui condições financeiras pra assumir o compromisso.
Pra pessoas físicas, isso pode envolver a avaliação da renda, das despesas e do comprometimento financeiro. Pra empresas, a análise pode considerar faturamento, fluxo de caixa, obrigações existentes e outros indicadores que ajudem a compreender sua capacidade de honrar os pagamentos.
Essa avaliação é importante porque um cliente pode apresentar um bom histórico financeiro, por exemplo, mas já ter uma parcela significativa de sua renda ou receita comprometida com outras obrigações.
4. Definição de limite e condições
Depois de avaliar o perfil e o risco, a empresa pode definir quanto está disposta a conceder e em quais condições.
O limite de crédito, o prazo de pagamento, a taxa de juros, a quantidade de parcelas e as formas de pagamento podem variar conforme o risco identificado, as características da operação e as regras estabelecidas na política de crédito.
Numa venda a prazo, por exemplo, uma empresa pode estabelecer limites diferentes pra clientes com perfis distintos, considerando as informações disponíveis e seu histórico de relacionamento.
O objetivo é encontrar um equilíbrio entre a oportunidade de realizar a operação e a exposição que ela representa para o negócio.
5. Aprovação e formalização
Com a análise cadastral concluída e as condições definidas, chega o momento da decisão. A empresa pode aprovar, recusar ou, conforme sua política de crédito, solicitar informações adicionais antes de concluir a operação.
Quando o crédito é aprovado, as condições acordadas são formalizadas em contrato ou outro documento aplicável. Nele, devem estar definidos elementos como valor, prazo, taxas, forma de pagamento e demais condições da operação.
Essa formalização dá clareza às responsabilidades de ambas as partes e registra os termos que deverão ser cumpridos ao longo do relacionamento de crédito.
Quando vale a pena fazer ou solicitar uma concessão de crédito?
A decisão pela concessão de crédito ou não deve ser tomada com base numa análise cuidadosa das necessidades e capacidades financeiras e precisa necessariamente ser altamente vantajosa para ambas as partes.
No caso de pessoas, o crédito pode viabilizar a realização de sonhos e projetos, mas é importante avaliar se as condições de pagamento são compatíveis com a renda disponível e se essa nova dívida não compromete a saúde financeira.
Já para as empresas, o crédito é uma ferramenta essencial para investimentos, expansão e melhoria de operações. O capital de giro obtido via concessão de crédito pode ajudar a manter a empresa operando de forma saudável, mesmo em períodos de baixa receita.
No entanto, a empresa deve avaliar cuidadosamente seu fluxo de caixa e perspectivas de crescimento para garantir que poderá honrar os compromissos assumidos.
Em ambos os casos, a decisão de obter crédito deve ser baseada num planejamento financeiro sólido e em uma análise detalhada das condições oferecidas pelas instituições financeiras.
Para fazer uma concessão de crédito para empreendedores, vale a pena consultar o Score do CNPJ.
Além disso, empresas que buscam mais eficiência na análise e concessão de crédito podem integrar o modelo de Credit as a Service.
Como solicitar uma concessão de crédito? Dicas para facilitar o processo
Para facilitar o processo de concessão de crédito e aumentar as chances de aprovação, siga estas dicas do SPC Brasil:
Mantenha um bom histórico de crédito: pague suas contas em dia e evite atrasos. Um histórico de crédito positivo é fundamental para construir uma boa reputação financeira e pode aumentar as suas chances de ser aprovado com condições melhores, porque demonstra maior comprometimento em cumprir acordos e prazos;
- Informe-se sobre as opções disponíveis: pesquise e compare diferentes produtos de crédito e suas condições. Cada instituição pode oferecer condições variadas, e escolher a opção mais adequada às suas necessidades é essencial. Pesquise com atenção e considere todos os detalhes para fazer a escolha certa;
- Negocie com a instituição financeira: não hesite em negociar as condições do crédito. Muitas vezes, é possível obter melhores taxas de juros e prazos de pagamento ajustados às suas possibilidades. Defina os seus limites e exponha o cenário ideal, assim será possível que as duas partes cheguem a um consenso;
- Prepare a documentação necessária: certifique-se de reunir todos os documentos exigidos pela instituição financeira — como comprovantes de renda, declarações de imposto de renda, extratos bancários, entre outros. Documentação completa e correta acelera o processo;
Mantenha uma boa relação com a instituição financeira: um relacionamento positivo e de longa data com a instituição financeira pode ser um diferencial na obtenção de crédito. Clientes fiéis e com bom histórico têm mais chances de conseguir condições favoráveis. Procure utilizar outros produtos e serviços da instituição para reforçar esse vínculo – sem comprometer o seu planejamento financeiro, é claro.
Seguindo essas dicas, você estará mais preparado para obter crédito de forma eficiente e segura, aproveitando ao máximo as oportunidades oferecidas pelas instituições financeiras.
Leia também: Como consultar telefone pelo CPF?
Concessão de crédito: dúvidas frequentes
Agora confira algumas dúvidas frequentes sobre concessão de crédito:
Quem pode conceder crédito?
Diversas instituições financeiras estão autorizadas a conceder crédito, incluindo bancos, cooperativas de crédito, financeiras e fintechs.
Cada uma dessas instituições possui suas próprias políticas de crédito e critérios para a concessão de crédito, oferecendo uma variedade de produtos financeiros para atender às necessidades dos consumidores e empresas.
Leia também: Saiba como consultar CPF de terceiros.
O que é contrato de concessão de crédito?
O contrato de concessão de crédito é um documento legal que formaliza o acordo entre a instituição financeira e o solicitante. Ele especifica todos os termos e condições do crédito concedido, incluindo o valor, taxas de juros, prazos de pagamento e penalidades por inadimplência.
É fundamental que o solicitante leia e compreenda todos os detalhes do contrato antes de assiná-lo.
Precisa de uma solução completa para análise de crédito?
Conheça as soluções do SPC Brasil pra reduzir riscos e apoiar sua operação de crédito.
Solicitar propostaVocê e a sua empresa podem contar com o SPC Brasil!
Uma concessão de crédito mais segura começa com informações confiáveis e critérios bem definidos. Ao analisar dados cadastrais, histórico financeiro, capacidade de pagamento e indicadores de risco, a empresa consegue tomar decisões mais consistentes e adequadas ao perfil de cada cliente.
Esse processo também pode ganhar agilidade com o uso de soluções que ajudam a consultar e organizar informações relevantes para a análise de crédito. Dessa forma, a empresa reduz a dependência de avaliações manuais, estabelece critérios mais claros e pode equilibrar melhor as oportunidades de negócio com o controle da inadimplência.
O SPC Brasil oferece soluções pra empresas que precisam de informações pra apoiar a análise de clientes e a tomada de decisões de crédito. Conheça as soluções disponíveis para empresas e encontre recursos que podem contribuir para a sua gestão de crédito!
E, se quiser entender qual solução pode atender melhor às necessidades do seu negócio, solicite uma proposta ao SPC Brasil e converse com um especialista.