Livre-se das dívidas mais rápido
Negocie seus débitos com praticidade e volte a organizar seu orçamento.
Negociar agora
O salário cai na conta, as despesas começam a vencer e, quando você percebe, já não sabe quanto pode gastar até o fim do mês. A regra 50-30-20 ajuda a dar uma função pra cada parte da renda antes que isso aconteça.
A proposta é dividir o dinheiro entre necessidades, gastos pessoais e objetivos financeiros.
Esses percentuais servem como ponto de partida: ao comparar a regra com suas despesas reais, você consegue enxergar o que pesa no orçamento e decidir por onde começar.
Quer entender melhor como essa regra funciona e como aplicar no seu dia a dia? Então continue lendo este texto!
O que é a regra 50-30-20 e como ela funciona?
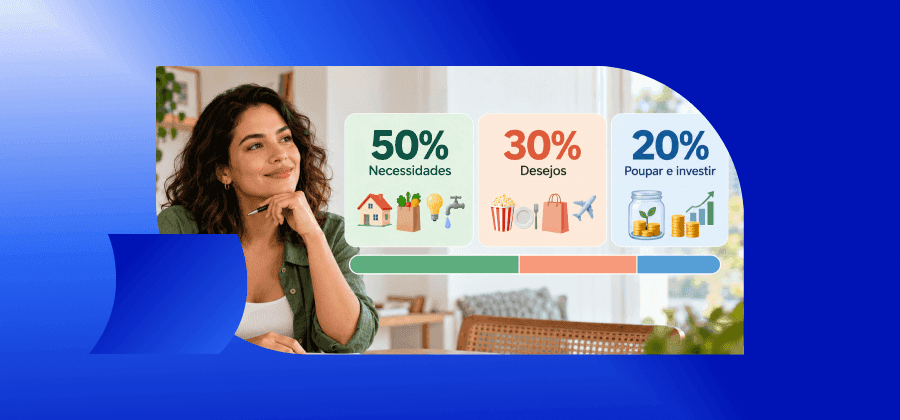
A regra 50-30-20 é uma forma de organizar a renda mensal líquida, ou seja, o valor que você de fato recebe após os descontos. Ela sugere esta divisão:
- 50% pra necessidades: moradia, alimentação, contas básicas e transporte necessário para a rotina;
- 30% pra desejos: lazer, assinaturas e outras despesas que você pode escolher ou ajustar;
- 20% pra objetivos financeiros: formar uma reserva, guardar pra uma meta ou quitar dívidas.
Imagine que você recebe R$ 3.000 líquidos por mês. Pela regra, seriam até R$ 1.500 pra necessidades, R$ 900 pra desejos e R$ 600 pra objetivos financeiros.
Isso não significa que você precisa gastar todo o valor de cada categoria. A divisão ajuda a planejar e a perceber quando uma despesa está ocupando espaço demais.
Além de controlar os gastos, você pode acompanhar o resultado dessa organização observando a evolução do seu Score de Crédito: baixe o app SPC Consumidor clicando aqui e acompanhe sua pontuação sem pagar nada.
Como aplicar a regra 50-30-20 na prática?
Comece pelo valor que realmente entra na sua conta. Se sua renda varia de um mês pra outro, use uma estimativa prudente, baseada no que costuma receber. Contar com um valor que talvez não chegue pode deixar o planejamento apertado logo no início.
Depois, anote os gastos do mês.
Inclua as contas fixas, as compras do dia a dia, as parcelas e despesas que aparecem de vez em quando — como manutenção de veículo, melhorias na casa ou material escolar. Pra essas últimas, você pode calcular uma média mensal e reservar um pouco a cada mês.
Em seguida, classifique cada gasto. Pergunte se ele é necessário pra manter sua rotina, se é uma escolha que pode ser ajustada ou se está ligado a uma meta financeira.
Por fim, some os valores de cada grupo e compare com sua renda líquida.
Se as necessidades já consomem 60%, a conta mostra que os outros dois grupos terão menos espaço. Use essa informação pra definir mudanças possíveis e revise o orçamento ao longo dos meses.
Quais são os erros ao aplicar 50-30-20?
A divisão é simples, mas alguns detalhes podem fazer o orçamento parecer mais folgado do que realmente está. Confira os erros mais comuns:
Calcular os percentuais sobre a renda bruta
O salário anunciado no contrato pode ser maior do que o dinheiro disponível pra pagar as contas. Faça os cálculos com a renda líquida, depois dos descontos, pra trabalhar com valores que você realmente pode usar.
Deixar despesas ocasionais de fora
IPTU, conserto de um aparelho ou compra de material escolar podem não aparecer todos os meses, mas continuam fazendo parte do orçamento. Se você ignorar essas despesas, a conta pode fechar no papel, mas pode faltar dinheiro na hora de pagar.
Colocar todo gasto no grupo das necessidades
Uma despesa frequente não é, necessariamente, essencial. Rever assinaturas, refeições fora de casa e outros hábitos te ajuda a distinguir o que precisa ser pago do que pode ser ajustado.
Tratar os percentuais como uma obrigação rígida
Se suas necessidades passam de 50%, isso não quer dizer que você falhou. A regra mostra como o dinheiro está distribuído hoje. Com essa visão, você pode escolher prioridades mais realistas para a sua situação.
Guardar apenas o que sobrar
Quando a reserva depende das sobras do fim do mês, é fácil adiar a criação dela. Se for possível, defina antes um valor pra esse objetivo, mesmo que ele seja menor que 20%. Depois, acompanhe se consegue manter esse valor sem comprometer as contas essenciais.
O que fazer quando os gastos passam de 50% da renda?
Primeiro, confira o que está dentro dessa categoria. Separe moradia, alimentação, contas básicas e transporte dos gastos que podem ser reduzidos ou adiados. Também vale verificar se você esqueceu de incluir alguma conta na soma.
Se as necessidades realmente passam de 50%, priorize manter as contas essenciais em dia. Veja quais despesas podem ser renegociadas, compare custos recorrentes e avalie o que dá pra mudar sem prejudicar sua rotina. Se houver dívidas, considere as condições de pagamento dentro do valor disponível no mês.
Talvez você precise reduzir temporariamente a parte destinada aos desejos ou começar a reserva com um valor menor. O importante é que a divisão escolhida represente sua vida real. Uma meta que não cabe no orçamento não te ajuda a acompanhar o dinheiro.
Se alguma dívida está grande e precisa de negociação, conte com a plataforma Negociar Dívidas SPC Brasil: clique aqui, preencha seu CPF e confira se existem ofertas de negociação disponíveis. A plataforma conta com descontos de até 99%!
Como aplicar a regra 50-30-20 com uma renda menor?
Quando a renda é curta, alimentação, moradia e transporte podem consumir bem mais da metade do dinheiro. Nesse caso, use a regra pra enxergar a proporção dos gastos, sem tentar forçar os números a caberem em 50%, 30% e 20%.
Anote quanto entra, quanto custa manter as necessidades e o que sobra. Se houver alguma margem, defina uma quantia possível pra dívidas ou reserva, ainda que pequena.
Observe também os gastos pessoais que fazem diferença pra você: a ideia não é cortar tudo de uma vez, mas decidir com mais clareza.
Caso não sobre dinheiro depois das despesas essenciais, o primeiro objetivo pode ser evitar novas parcelas e buscar formas de aliviar os custos mais pesados. Quando o orçamento mudar, você pode refazer a divisão.
Perguntas frequentes sobre a regra 50-30-20
Confira respostas rápidas e objetivas pra situações comuns na hora de montar o orçamento:
A regra 50-30-20 considera o salário bruto ou líquido?
Use a renda líquida, que é o dinheiro disponível depois dos descontos. Dessa forma, os valores calculados correspondem ao que você realmente recebe.
A parcela do cartão entra em qual categoria?
Depende do que você comprou. Uma compra de supermercado e uma compra de lazer podem aparecer na mesma fatura, mas pertencem a grupos diferentes do orçamento.
Posso usar os 20% pra pagar dívidas?
Sim. Quitar dívidas pode ser um objetivo financeiro, especialmente quando elas dificultam a organização do mês. Defina um valor de pagamento que você consiga manter junto das despesas essenciais.
Na plataforma Negociar Dívidas você pode verificar se existem ofertas disponíveis pra quitar essas dívidas: clique aqui e saiba mais.
Preciso gastar exatamente 30% com desejos?
Não. Os 30% são uma referência pra planejar essa parte do orçamento, não uma meta de consumo. Se você gastar menos, pode direcionar a diferença pra outra prioridade.
E se eu não conseguir seguir os percentuais?
Se você não conseguir seguir os percentuais, registre a divisão que é possível hoje e veja o que pode mudar aos poucos. A regra continua útil pra identificar onde estão os gastos, mesmo quando seus números são diferentes.
Controle financeiro na palma da mão
Acompanhe seu CPF e monitore seu Score com o app SPC Consumidor.
Baixar appConte com o SPC Brasil pra acompanhar sua vida financeira
A regra 50-30-20 te ajuda a organizar o dinheiro que entra e sai ao longo do mês. Também vale acompanhar as informações ligadas ao seu CPF, especialmente se você está colocando as contas em ordem ou planejando pedir crédito.
No app SPC Consumidor, além de acompanhar seu Score de Crédito sem pagar nada, você ainda pode ativar o SPC Avisa, que envia alertas sobre alterações registradas no seu CPF na base do SPC Brasil, conforme o plano escolhido.
Dessa forma, você pode saber quando houver uma mudança e verificar o que aconteceu. O serviço complementa seu planejamento financeiro, mas não acompanha os gastos do dia a dia.
Baixe o app SPC Consumidor e acompanhe suas informações de crédito quando quiser: clique aqui!