Acompanhe a evolução do seu Score
No app SPC Consumidor, você monitora sua pontuação e consulta o CPF sempre que quiser.
Baixar agora
Você conseguiu quitar suas dívidas, regularizou seu CPF e, quando foi consultar sua pontuação de crédito, percebeu que ela continuava baixa?
Essa situação é mais comum do que parece e pode gerar muitas dúvidas — principalmente pra quem está tentando conseguir um cartão de crédito, financiamento ou empréstimo.
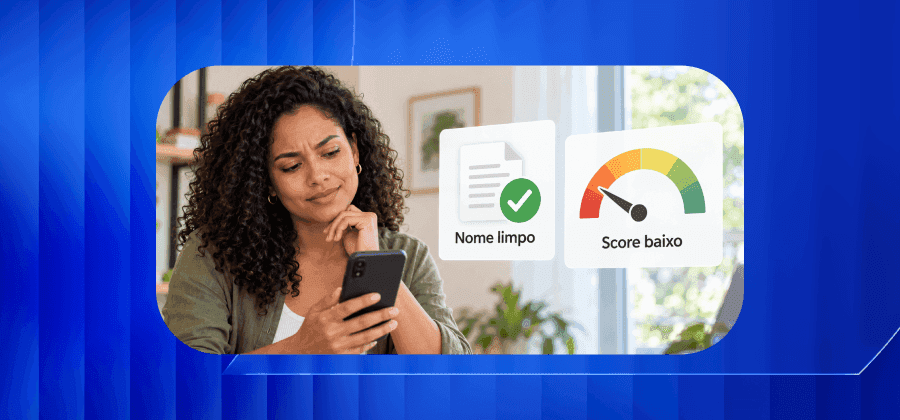
Acontece que ter o nome limpo e Score baixo é possível, porque a pontuação não depende apenas da existência de dívidas em atraso. Ela considera diferentes informações sobre seu histórico financeiro e seu relacionamento com o crédito.
Mas por que isso acontece? Será que o Score aumenta depois de pagar uma dívida? E o que você pode fazer pra melhorar sua pontuação?
A seguir, vamos explicar os principais fatores que influenciam seu Score e mostrar como seus hábitos financeiros podem contribuir pra uma pontuação melhor ao longo do tempo.
Vamos lá?
Nome limpo e Score baixo: por que isso acontece?
Estar com o nome limpo significa que você não tem restrições por dívidas em atraso registradas nos órgãos de proteção ao crédito consultados.
Já o Score de Crédito é uma pontuação que vai de 0 a 1.000 e ajuda as empresas a avaliar o risco de uma pessoa não pagar seus compromissos financeiros.
Por isso, mesmo que você não tenha nenhuma dívida negativada, sua pontuação pode continuar baixa.
Isso acontece porque o Score considera seu histórico financeiro, e não apenas sua situação atual. Atrasos anteriores, pouco histórico de crédito e a maneira como você utiliza os serviços financeiros são alguns dos fatores que podem influenciar o resultado.
Imagine, por exemplo, que você passou alguns meses com uma dívida em atraso e conseguiu quitar o valor recentemente. Seu CPF pode deixar de apresentar aquela restrição, mas seu histórico de pagamentos não desaparece imediatamente.
Além disso, cada instituição financeira tem seus próprios critérios pra conceder crédito. Portanto, estar com o nome limpo ou ter uma pontuação alta não garante a aprovação de um financiamento, empréstimo ou cartão.
O mais importante é entender que seu Score pode mudar conforme novas informações são registradas e seus hábitos financeiros evoluem.
Acompanhe cada mudança do seu Score de Crédito sem pagar nada: baixe o app SPC Consumidor clicando aqui!
O que realmente influencia o Score de Crédito?
O Score de Crédito é calculado por modelos estatísticos que analisam diferentes informações relacionadas ao comportamento financeiro do consumidor.
Entre os fatores considerados pelo SPC Brasil estão o histórico de pagamentos, as dívidas em aberto, as informações do Cadastro Positivo e as consultas realizadas por empresas ao CPF. Entenda melhor nos tópicos abaixo:
Histórico de pagamentos influencia o Score?
Sim! O histórico de pagamentos é um dos fatores considerados no cálculo do Score de Crédito.
Quando você paga suas contas em dia e demonstra que consegue cumprir seus compromissos financeiros, essas informações ajudam a construir um histórico positivo, que pode contribuir pra sua pontuação.
Por outro lado, atrasos recorrentes e dívidas negativadas podem afetar o resultado, mesmo que você consiga regularizar a situação posteriormente.
Exemplo: se você atrasou várias parcelas de um financiamento, esses pagamentos podem fazer parte do seu histórico financeiro. Depois de quitar a dívida, os novos pagamentos realizados em dia ajudam a construir um histórico mais favorável.
Por isso, vale a pena organizar as datas de vencimento, acompanhar suas despesas e priorizar o pagamento das contas dentro do prazo.
Tem dívidas em aberto? Confira se existem ofertas de negociação com descontos pra você: clique aqui e acesse a plataforma Negociar Dívidas SPC Brasil.
Ter pouco histórico de crédito pode deixar o Score baixo?
Pode, sim. Quando uma pessoa tem pouco histórico de crédito, existem menos informações disponíveis pra avaliar como ela costuma lidar com seus compromissos financeiros.
Isso pode acontecer com quem nunca teve um cartão de crédito, não contratou financiamentos ou começou recentemente a utilizar produtos financeiros.
Mas atenção: você não precisa fazer empréstimos ou assumir novas dívidas apenas pra aumentar seu Score.
O ideal é construir seu histórico aos poucos, utilizando os serviços financeiros que realmente fazem sentido para seu orçamento e pagando seus compromissos em dia.
Se você já utiliza cartão de crédito, por exemplo, procure acompanhar os gastos e pagar a fatura integralmente até a data de vencimento.
Leia também: Como aumentar o Score de Crédito - Dicas de ouro.
Consultas ao CPF podem afetar o Score?
Sim. As consultas realizadas por empresas pra analisar pedidos de crédito são informações que podem participar do cálculo da pontuação.
Quando você solicita vários cartões, empréstimos ou financiamentos num curto período, essas consultas podem influenciar a avaliação do seu perfil financeiro.
Isso não significa que toda consulta reduz sua pontuação. O impacto depende do conjunto de informações analisadas.
Também é importante diferenciar as consultas feitas por empresas daquelas realizadas por você.
Lembrando que consultar seu próprio Score de Crédito no aplicativo SPC Consumidor não diminui sua pontuação. Portanto, você pode acompanhar suas informações sem se preocupar com esse tipo de impacto.
Como o relacionamento com o crédito afeta a pontuação?
Seu relacionamento com o crédito mostra como você utiliza e administra os recursos financeiros disponíveis.
Quando você contrata um financiamento, utiliza um cartão ou parcela uma compra, assume compromissos que passam a fazer parte da sua vida financeira.
A maneira como você administra esses compromissos te ajuda a construir seu histórico de crédito. Por isso, além de manter o nome limpo, é importante adotar hábitos que contribuam pra uma relação mais saudável com o dinheiro. Algumas atitudes que podem ajudar são:
- Pagar as contas em dia: organize os vencimentos e evite atrasos sempre que possível;
- Utilizar o crédito com consciência: antes de parcelar uma compra, confira se as parcelas cabem no seu orçamento;
- Evitar solicitações excessivas de crédito: avalie suas necessidades antes de pedir vários cartões ou empréstimos;
- Manter os dados cadastrais atualizados: confira se suas informações estão corretas nos serviços financeiros que você utiliza;
- Acompanhar seu histórico financeiro: consulte sua pontuação e verifique se existem pendências ou informações que precisam de atenção.
Também vale lembrar que cada pessoa tem uma realidade financeira diferente. O objetivo não é utilizar mais crédito pra melhorar sua pontuação, mas demonstrar um comportamento financeiro consistente com os compromissos que você já possui.
O Cadastro Positivo ajuda a aumentar o Score?
O Cadastro Positivo pode contribuir pra melhorar seu Score de Crédito porque reúne informações sobre seu histórico de pagamentos e permite uma análise mais completa do seu comportamento financeiro.
O Cadastro Positivo considera dados de operações de crédito e de pagamentos realizados.
Isso significa que suas contas pagas em dia também podem fazer parte da avaliação.
Imagine que você não tem nenhuma dívida negativada, mas sua pontuação está baixa porque existem poucas informações sobre seu histórico financeiro.
Com o Cadastro Positivo, os pagamentos informados pelas empresas podem contribuir pra uma avaliação mais completa do seu perfil.
Entre as informações que podem fazer parte desse histórico estão pagamentos relacionados a empréstimos, financiamentos e determinadas contas de consumo.
Desde 2019, a inclusão no Cadastro Positivo é automática, conforme a legislação brasileira. Você também tem o direito de consultar gratuitamente suas informações e solicitar a correção de dados incorretos.
É importante lembrar que o Cadastro Positivo não garante o aumento do Score. O resultado depende das informações disponíveis e dos critérios utilizados no cálculo da pontuação.
Leia também: O que é Cadastro Positivo - Como funciona e para que serve.
Quanto tempo o Score leva pra subir depois de limpar o nome?
Não existe um prazo fixo para o Score aumentar depois que você paga uma dívida e regulariza seu CPF. Isso acontece porque a retirada de uma negativação e o cálculo do Score de Crédito são processos diferentes.
Após a quitação integral de uma dívida negativada, o credor deve solicitar a exclusão do registro em até cinco dias úteis. Já a pontuação pode levar mais tempo pra refletir as mudanças no seu comportamento financeiro.
Se a dívida foi renegociada e parcelada, as condições para a retirada da negativação dependem do acordo realizado.
Mesmo depois que seu nome estiver limpo, o Score continuará considerando outros fatores, como seu histórico de pagamentos e as novas informações recebidas.
Portanto, não é possível afirmar que sua pontuação vai subir em 30, 60 ou 90 dias.
O que você pode fazer é aproveitar esse momento pra reorganizar sua vida financeira e construir um histórico positivo.
Comece acompanhando seu orçamento, mantenha suas contas em dia e evite assumir parcelas que possam comprometer sua renda.
Também é importante ter cuidado com ofertas que prometem aumentar seu Score imediatamente mediante pagamento. Não existe uma solução capaz de garantir esse resultado.
Perguntas frequentes sobre nome limpo e Score baixo
Ainda tem dúvidas sobre como funciona o Score de Crédito? Confira respostas rápidas e objetivas pra algumas das perguntas comuns sobre o assunto:
Qual Score é considerado baixo?
No SPC Brasil, a pontuação vai de 0 a 1.000, sendo considerada baixa quando está entre 0 e 300 pontos. De 301 a 700, a classificação é boa. De 701 a 1.000, é ótima.
Leia também: Qual Score é bom para crédito? 600, 700, 800? Entenda.
Limpei meu nome e meu Score baixou: isso pode acontecer?
Sim. O Score é calculado com base em diferentes informações financeiras e pode variar mesmo depois da regularização de uma dívida. A retirada da negativação não garante o aumento imediato da pontuação.
Consulte a plataforma Negociar Dívidas SPC Brasil e confira se existem ofertas de negociação pra você: clique aqui.
É possível conseguir cartão de crédito com o nome limpo e Score baixo?
Sim, mas a aprovação depende dos critérios da instituição financeira. Além do Score, a empresa pode avaliar sua renda, seu histórico de pagamentos e outras informações.
Ter o nome limpo garante um Score alto?
Não. Ter o nome limpo significa não apresentar determinadas restrições por dívidas em atraso, enquanto o Score considera um conjunto mais amplo de informações sobre seu histórico de crédito.
Consultar meu próprio CPF diminui o Score?
Não. Consultar seu próprio CPF ou acompanhar sua pontuação no aplicativo SPC Consumidor não reduz seu Score de Crédito.
Pagar todas as dívidas aumenta o Score imediatamente?
Não necessariamente. Regularizar as dívidas é um passo importante, mas a pontuação depende de outros fatores e pode mudar gradualmente conforme novas informações são consideradas.
Regularize dívidas com até 99% de desconto: clique aqui e conheça a plataforma Negociar Dívidas SPC Brasil.
Posso ter Score baixo mesmo pagando todas as contas em dia?
Sim. Isso pode acontecer quando você tem pouco histórico de crédito ou quando outras informações consideradas no cálculo influenciam sua pontuação.
Tem alguma pendência esquecida segurando seu Score?
Consulte seu CPF na plataforma Negociar Dívidas e limpe seu nome com descontos de até 99%.
Consultar ofertasAcompanhe o seu Score e sua situação financeira pelo SPC Brasil!
Agora que você já sabe por que é possível ter o nome limpo e Score baixo, fica mais fácil entender a importância de acompanhar sua vida financeira.
É importante lembrar que a pontuação pode mudar ao longo do tempo e não depende de uma única atitude.
Manter as contas em dia, utilizar o crédito com consciência e acompanhar suas informações são hábitos que podem contribuir pra construir um histórico financeiro positivo.
Quer conferir sua situação financeira e conhecer melhor as informações relacionadas ao seu CPF?
Baixe o app SPC Consumidor clicando aqui.
E se você tem dívidas em aberto, conte com a plataforma Negociar Dívidas do SPC Brasil: clique aqui, digite seu CPF e confira se existem ofertas de negociação pra você.
Os descontos da plataforma chegam até 99% e é possível parcelar.