Organize sua vida financeira na palma da mão
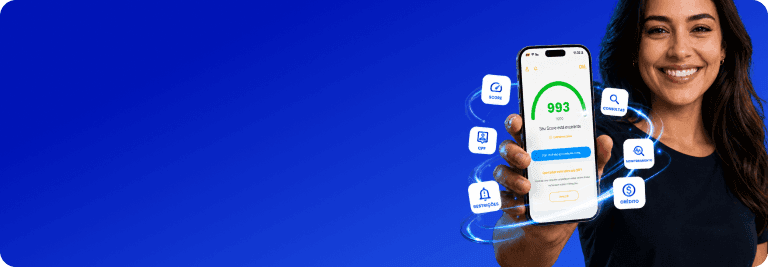
Acompanhe seu Score e monitore seu CPF em poucos cliques.
Baixar app grátis
Cuidar da saúde financeira não significa ter muito dinheiro ou nunca passar por um aperto.
Tem mais a ver com entender quanto entra, quanto sai e tomar decisões que façam sentido para a sua realidade.
Quando existe organização, fica mais fácil pagar as contas, usar o crédito com cuidado, se preparar pra imprevistos e planejar objetivos. E, se as finanças já estão apertadas, conhecer a situação é o primeiro passo pra buscar um caminho.
Neste conteúdo, você vai entender o que é saúde financeira, quais sinais ajudam a avaliar seu momento e o que fazer pra melhorar sua relação com o dinheiro. Vamos lá?
O que é saúde financeira?
Saúde financeira é a capacidade de administrar o dinheiro de forma que as necessidades do presente sejam atendidas sem perder de vista o futuro.
Na prática, envolve saber quanto você ganha e gasta, conseguir manter as contas sob controle, usar o crédito de forma planejada e, quando possível, guardar dinheiro pra imprevistos e objetivos.
Isso não quer dizer que uma pessoa financeiramente saudável nunca tenha dívidas. Parcelamentos, financiamentos e outras formas de crédito podem fazer parte do orçamento.
O mais importante é saber quanto essas despesas comprometem da renda e se os pagamentos cabem no bolso.
A saúde financeira também pode mudar com o tempo. Uma perda de renda, uma emergência médica, um gasto inesperado ou mesmo uma mudança de planos pode exigir ajustes. Por isso, acompanhar as finanças é uma tarefa contínua.
Se você ainda não acompanha seu Score de Crédito em tempo real, baixe o aplicativo SPC Consumidor clicando aqui: com o app, você consulta o Score sem pagar nada e ainda aproveita a consulta de CPF pra conferir informações de crédito.
Por que manter as finanças em equilíbrio é importante?
Ter as finanças organizadas dá mais clareza pra tomar decisões. Você consegue enxergar com antecedência se uma nova parcela cabe no orçamento, identificar despesas que podem ser ajustadas e se preparar melhor pra situações inesperadas.
Alguns dados ajudam a entender por que esse cuidado faz diferença.
Uma pesquisa da CNDL e do SPC Brasil, em parceria com a Offerwise, apontou que cerca de 60,1 milhões de consumidores residentes nas capitais tinham compras parceladas em dezembro de 2025.
Isso representava 37% dos consumidores pesquisados, que mantinham, em média, quatro prestações em aberto.
O parcelamento, por si só, não é necessariamente um problema. A atenção deve estar no acúmulo de compromissos. Quando várias parcelas se juntam, uma parte importante da renda dos próximos meses já fica comprometida.
Outro levantamento da CNDL e do SPC Brasil mostrou um sinal ainda mais importante: 81% dos consumidores inadimplentes pesquisados disseram ter usado um novo crédito pra pagar uma dívida anterior no período analisado.
Entre eles, 25% afirmaram recorrer a essa prática todos os meses.
Esse movimento pode tornar a recuperação financeira mais difícil, principalmente quando o novo crédito tem juros elevados.
Manter as finanças em equilíbrio ajuda justamente a enxergar esses riscos antes que eles cresçam. Isso permite fazer escolhas com mais informação e buscar alternativas assim que os primeiros sinais de aperto aparecem.
Nos casos em que a inadimplência é inevitável, conte com o SPC Brasil pra regularizar sua situação financeira e de crédito: clique aqui, acesse a plataforma Negociar Dívidas, preencha seu CPF e confira se existem ofertas de negociação disponíveis pra você.
A negociação acontece de forma 100% online, sem filas e em poucos cliques. E o melhor: a plataforma conta com descontos de até 99%. Confira!
Leia também: Como negociar dívidas - Limpe seu nome com o SPC Brasil.
Quais são os sinais de equilíbrio nas finanças pessoais?
Não existe uma única conta capaz de dizer se sua saúde financeira está boa ou ruim. O ideal é observar o conjunto da situação. Alguns sinais ajudam nesse diagnóstico:
Equilíbrio entre receitas e despesas
Um dos primeiros pontos é saber se o dinheiro que entra consegue cobrir as despesas do mês. Se você conhece sua renda e acompanha os gastos, fica mais fácil perceber pra onde o dinheiro está indo e fazer ajustes quando necessário.
Não é preciso ter uma planilha complicada. O controle pode ser feito no celular, num caderno ou ferramenta digital. O importante é que você consiga visualizar suas receitas e despesas com clareza.
Leia também: Controle financeiro pessoal - Como organizar as finanças e cuidar do seu dinheiro.
Contas em dia e endividamento sob controle
Outro sinal importante é conseguir pagar as contas e parcelas dentro dos prazos sem precisar recorrer constantemente a novos empréstimos ou limites de crédito pra fechar o mês.
Ter dívidas não significa automaticamente estar com a saúde financeira comprometida. Um financiamento planejado, por exemplo, pode fazer parte da vida financeira.
A atenção aumenta quando as parcelas deixam pouco espaço no orçamento, aparecem atrasos recorrentes ou um crédito passa a ser usado pra pagar outro.
Reserva financeira pra imprevistos
Conseguir guardar algum dinheiro também ajuda a fortalecer a saúde financeira.
A reserva serve como proteção para situações que não estavam no planejamento, como um conserto em casa, uma despesa de saúde ou uma queda temporária na renda.
Se hoje não sobra dinheiro pra guardar, isso não precisa virar motivo pra desistir. Primeiro, vale entender o orçamento e buscar espaço aos poucos.
Começar com valores pequenos e manter uma frequência pode ser mais viável do que definir uma meta que não cabe na realidade atual.
Quais são os 3 pilares da saúde financeira?
Uma forma prática de entender a saúde financeira é pensar em três pilares: controle, proteção e planejamento. Entenda:
- Controle do dinheiro: significa saber quanto você recebe, quanto gasta, quais contas estão previstas e quanto da renda já está comprometido. Sem essa visão, fica mais difícil perceber problemas antes que eles aumentem;
- Proteção contra imprevistos: envolve reduzir situações que podem desorganizar o orçamento. Isso inclui evitar atrasos, manter as dívidas sob controle e, sempre que possível, construir uma reserva financeira;
- Planejamento para o futuro: é transformar objetivos em metas financeiras. Pode ser quitar uma dívida, fazer uma viagem, trocar de carro, estudar ou simplesmente ter mais tranquilidade nos próximos meses.
Os três pilares estão ligados. Quando você conhece melhor sua situação atual, consegue se proteger e planejar os próximos passos com mais segurança.
Como fazer um diagnóstico das suas finanças?
O diagnóstico financeiro não precisa começar com contas complicadas. O objetivo é criar uma fotografia clara da sua situação atual.
Comece anotando todas as fontes de renda da casa. Depois, registre as despesas fixas, como aluguel, água, energia, internet e mensalidades. Inclua também gastos que variam ao longo do mês, como alimentação, transporte, lazer e compras.
Em seguida, faça uma lista das dívidas e parcelas em andamento. Pra cada uma, anote:
- Valor da parcela;
- Quantidade de parcelas que ainda faltam;
- Data de vencimento;
- Taxa de juros, quando souber;
- Valor total da dívida;
- Existência de parcelas atrasadas.
Depois, compare o dinheiro que entra com tudo o que precisa sair. Se sobra dinheiro, avalie quanto pode ser destinado à reserva e aos seus objetivos. Se o resultado fica muito próximo de zero, procure despesas que podem ser revistas pra criar uma margem no orçamento.
Se falta dinheiro, o foco inicial deve ser reorganizar gastos e dívidas. Nesse momento, assumir novas parcelas sem avaliar o impacto pode aumentar o problema.
Também vale consultar seu CPF e verificar se existem registros ou pendências que você não estava considerando. Ter todas as informações reunidas facilita a escolha dos próximos passos.
O diagnóstico não serve pra julgar decisões passadas. Ele serve pra mostrar onde você está agora e o que pode fazer a partir daqui.
Você pode começar baixando o aplicativo SPC Consumidor e aproveitando a consulta gratuita de CPF: clique aqui e consulte.
5 dicas pra melhorar a saúde financeira
Melhorar a vida financeira costuma acontecer aos poucos. Mais importante do que buscar uma mudança radical é criar hábitos que possam continuar fazendo parte da rotina. Confira cinco caminhos pra começar:
Organize o orçamento e acompanhe os gastos
Anote o dinheiro que entra e tudo o que sai. Separar as despesas por categorias pode ajudar. Por exemplo: moradia, alimentação, transporte, saúde, dívidas e lazer.
Também vale observar os pequenos gastos recorrentes. Individualmente, eles podem parecer baixos, mas a soma ao longo do mês pode fazer diferença.
Faça esse acompanhamento durante algumas semanas. Dessa forma, você terá informações reais pra decidir onde dá pra economizar, em vez de fazer cortes no escuro.
Priorize o pagamento das dívidas
Se existem dívidas atrasadas, liste todas antes de começar a pagar sem uma ordem definida.
Observe valores, juros e condições de negociação. Dívidas que crescem rapidamente por causa dos juros merecem atenção.
Ao negociar, confira se a nova parcela realmente cabe no orçamento. Uma prestação menor pode parecer mais confortável, mas é importante avaliar também o prazo e o valor total que será pago.
Evite assumir um novo compromisso apenas pra resolver o anterior sem entender o custo dessa troca.
Se tem dívidas em aberto, você pode contar com a plataforma Negociar Dívidas do SPC Brasil: clique aqui, preencha seu CPF e confira se existem ofertas disponíveis.
Crie uma reserva e estabeleça metas financeiras
Depois de equilibrar as despesas mais urgentes, tente separar uma parte da renda pra formar uma reserva.
Não existe um valor único que funcione pra todas as pessoas. Quem tem renda variável, filhos ou despesas maiores pode precisar de uma proteção diferente de alguém com renda e gastos mais previsíveis.
Começar é mais importante do que esperar pelo momento perfeito. Se hoje cabe guardar pouco, comece com pouco.
Além da reserva pra imprevistos, crie metas para aquilo que você quer realizar. Definir valor e prazo ajuda a transformar uma vontade em planejamento.
Estabeleça limites para o uso do crédito
Cartão, empréstimo, financiamento e crediário podem facilitar compras e projetos, mas crédito não é uma extensão da renda: é um compromisso com o dinheiro que você ainda vai receber.
Antes de parcelar, veja quanto já está comprometido nos próximos meses.
No caso do cartão, acompanhe também as compras parceladas antigas. Olhar apenas para a parcela de uma nova compra pode esconder o impacto da soma de vários compromissos.
Uma pergunta simples pode ajudar antes de contratar crédito: se minha renda diminuir ou aparecer um gasto inesperado, ainda conseguirei pagar essa parcela?
Revise seu planejamento financeiro periodicamente
O orçamento muda. A renda pode aumentar ou diminuir, despesas aparecem, parcelas terminam e novos objetivos surgem.
Por isso, o planejamento financeiro também precisa ser atualizado.
Reserve um momento pelo menos uma vez por mês pra conferir gastos, contas, dívidas e metas. Aproveite pra identificar vencimentos próximos e entender quanto estará comprometido no mês seguinte.
Essa revisão evita que o planejamento vire apenas uma lista feita uma vez e esquecida.
Perguntas frequentes sobre saúde financeira
Confira respostas rápidas e objetivas sobre alguns dos principais pontos relacionados à saúde financeira:
Como saber se minha saúde financeira está boa?
Observe se você consegue pagar as contas em dia, controla os gastos, mantém as dívidas dentro do orçamento e consegue se preparar pra imprevistos. O mais importante é analisar o conjunto da sua situação, e não apenas quanto você ganha.
Ter dívidas significa ter uma saúde financeira ruim?
Não necessariamente. Uma dívida planejada e que cabe no orçamento pode fazer parte de uma vida financeira organizada. O sinal de atenção aparece quando os pagamentos comprometem demais a renda, começam a atrasar ou exigem novas dívidas.
Quanto devo guardar pra uma reserva financeira?
Não existe um valor que seja adequado pra todas as pessoas. A reserva deve considerar sua renda, despesas, estabilidade financeira e necessidades. Comece com um valor possível e aumente aos poucos.
Score alto significa que minha saúde financeira está boa?
Não necessariamente. O Score de Crédito indica a probabilidade de pagamento dos compromissos financeiros, mas não mostra sozinho toda a sua situação financeira. Orçamento, dívidas, reserva e planejamento também precisam ser considerados.
O que fazer quando as despesas são maiores que a renda?
Comece registrando todos os gastos pra identificar o tamanho da diferença. Depois, avalie despesas que podem ser reduzidas e dívidas que podem ser negociadas antes de assumir novos compromissos.
Com que frequência devo revisar minhas finanças?
Uma revisão mensal é uma boa forma de acompanhar o orçamento, conferir as próximas contas e ajustar o planejamento. Também vale fazer uma nova análise sempre que houver uma mudança importante na renda ou nas despesas.
Coloque as contas em dia e respire mais tranquilo
Dê o próximo passo rumo a uma vida financeira mais equilibrada.
Negociar dívidasComo o SPC Brasil pode te ajudar a acompanhar sua vida financeira?
Organizar o orçamento é uma parte importante do cuidado com o dinheiro. Acompanhar informações relacionadas ao seu CPF e ao seu histórico de crédito também é importante.
O App SPC Consumidor permite consultar seu CPF, acompanhar seu Score de Crédito e acessar informações pra cuidar melhor da sua vida financeira. O aplicativo também oferece recursos de monitoramento do CPF por meio do SPC Avisa.
Ter essas informações na mão te ajuda a conhecer melhor sua situação e tomar decisões com mais consciência.
Conheça o App SPC Consumidor e acompanhe sua vida financeira: clique aqui!