
O primeiro passo do seu controle financeiro está na palma da mão
Acompanhe seu score, monitore seu CPF e evite surpresas. Tudo em um só lugar.
Baixar App Grátis
Você chega ao fim do mês sem saber exatamente pra onde foi seu dinheiro? O controle financeiro pessoal ajuda a entender o que entra e sai da sua conta, identificar gastos que pesam no orçamento e organizar melhor suas finanças.
E esse processo não precisa ser complicado. Com alguns registros e uma rotina simples de acompanhamento, você consegue enxergar sua situação financeira e tomar decisões mais conscientes.
Confira como começar, quais informações acompanhar e o que fazer pra manter as contas organizadas ao longo do tempo.
O que é controle financeiro pessoal?
O controle financeiro pessoal é o processo de registrar e acompanhar todo o dinheiro que você recebe, gasta e deve. Isso inclui salário, contas do dia a dia, compras parceladas, empréstimos e outros compromissos financeiros.
Você pode fazer esse acompanhamento com uma planilha, aplicativo ou até mesmo um caderno.
O importante é reunir as informações no mesmo lugar e manter os registros atualizados.
Para que serve o controle financeiro pessoal?
O controle financeiro serve pra te ajudar a entender como utiliza seu dinheiro e, com base nisso, tomar decisões de acordo com sua realidade financeira.
Esse hábito traz alguns benefícios, como:
- Planejar objetivos: contribui para a organização do orçamento pra realizar planos, como fazer uma viagem ou comprar um imóvel;
- Identificar gastos excessivos: permite descobrir quais despesas consomem mais dinheiro e onde é possível economizar;
- Evitar atrasos: ajuda a acompanhar vencimentos e reservar dinheiro pra pagar as contas dentro dos prazos;
- Organizar prioridades: facilita a separação das despesas essenciais dos gastos que podem esperar.
Como fazer o controle financeiro pessoal?
Pra começar seu controle financeiro, você precisa conhecer sua renda, registrar as despesas e entender quanto dinheiro realmente tem disponível a cada mês.
Veja um passo a passo:
- Calcule sua renda: some o salário e todas as outras fontes de dinheiro que recebe mensalmente;
- Registre as despesas: anote contas fixas, compras, assinaturas e outros gastos;
- Liste suas dívidas: consulte dívidas ativas, parcelas e datas de vencimento;
- Organize os gastos: separe as despesas por categoria pra facilitar a análise;
- Defina prioridades: reserve dinheiro para as contas essenciais e estabeleça limites para as demais despesas;
- Revise o orçamento: acompanhe os registros e faça ajustes sempre que necessário.
A dica é começar com um formato simples, que se encaixe na sua rotina. Dessa forma, é possível fazer do controle financeiro um hábito.
Quais informações devem entrar no controle financeiro?
Um controle financeiro completo deve reunir as informações sobre o dinheiro que entra, as despesas do dia a dia e os compromissos que você ainda precisa pagar.
Inclua:
- Receitas: salário, trabalhos extras e outras fontes de renda;
- Gastos variáveis: alimentação, lazer, transporte e compras ocasionais;
- Gastos fixos: aluguel, condomínio, mensalidades e despesas recorrentes;
- Dívidas: empréstimos, financiamentos e valores em atraso;
- Parcelas: compras divididas no cartão ou no crediário;
Outros compromissos: impostos, seguros e despesas previstas para os próximos meses.
Como organizar as despesas por categoria?
Organizar os gastos por categoria permite entender quais áreas do orçamento consomem mais dinheiro. Você pode criar grupos como moradia, alimentação, transporte, saúde, educação, lazer e dívidas.
Dentro de cada um desses grupos, registre os pagamentos realizados durante o mês.
Por exemplo, na categoria alimentação, inclua supermercado, restaurantes e pedidos por aplicativos. Ao final do período, some os valores pra descobrir quanto gastou.
Compare os resultados entre os meses e observe quais categorias apresentaram aumentos ou reduções.
A partir disso, você consegue identificar mudanças no seu comportamento de consumo e decidir onde precisa fazer ajustes.
Como identificar gastos excessivos no orçamento?
O primeiro passo é comparar suas despesas com a renda disponível. Depois, observe quais gastos aumentaram nos últimos meses e avalie se esse crescimento está comprometendo outras prioridades.
Um ponto de atenção aqui são as compras recorrentes.
Pedidos de comida muito frequentes, assinaturas pouco utilizadas e compras por impulso parecem inofensivos, mas podem representar uma parcela importante do orçamento quando somados.
Definir um limite mensal por categoria também ajuda a identificar excessos e organizar melhor as finanças.
Por exemplo: se você reservou R$ 300 para lazer e gastou R$ 450, vale analisar o que aconteceu e decidir como ajustar esse valor nos próximos meses.
Como definir prioridades para o uso do dinheiro?
Nem todas as despesas têm a mesma importância ou urgência. Estabelecer prioridades te ajuda a distribuir a renda sem comprometer os pagamentos essenciais.
Uma forma simples de começar é separar os gastos em três grupos:
- Necessidades: despesas básicas, como alimentação, moradia, saúde e transporte;
- Compromissos: contas, parcelas e dívidas que precisam ser pagas dentro dos prazos;
- Desejos: compras, viagens e atividades de lazer que podem ser planejadas ou adiadas.
Depois de identificar essas despesas, avalie quanto dinheiro pode destinar a cada grupo. Se possível, reserve também uma parte da renda pra imprevistos e objetivos futuros.
Como controlar as dívidas dentro do orçamento?
O primeiro passo para controlar dívidas é saber quanto você deve, quais são os prazos de pagamento e quanto esses compromissos representam da sua renda.
Algumas ações simples no dia a dia ajudam nesse controle:
- Acompanhe os juros: identifique quais compromissos têm custos mais elevados;
- Liste todas as dívidas: registre o saldo devedor, as parcelas e os valores em atraso;
- Organize os vencimentos: mantenha um calendário pra evitar atrasos e cobranças adicionais;
- Avalie possíveis negociações de dívidas: procure condições de pagamento que caibam no seu orçamento;
- Evite novas dívidas: não assuma novas parcelas sem considerar os compromissos financeiros que você já tem.
Planilha ou sistema: qual a melhor forma de controlar as finanças?
A melhor forma de organizar suas finanças é aquela que atende às suas necessidades e permite acompanhar os gastos com praticidade, sem tornar esse hábito um esforço.
Existem diferentes alternativas, desde registros manuais até aplicativos e sistemas de controle financeiro pessoal.
Veja as principais diferenças entre elas:

Como montar uma planilha de controle financeiro pessoal?
Pra montar uma planilha de controle financeiro pessoal, crie uma tabela com as receitas e despesas do mês. Depois, adicione colunas pra identificar as categorias, os valores e as datas de vencimento.
Veja um exemplo de como organizar os registros:
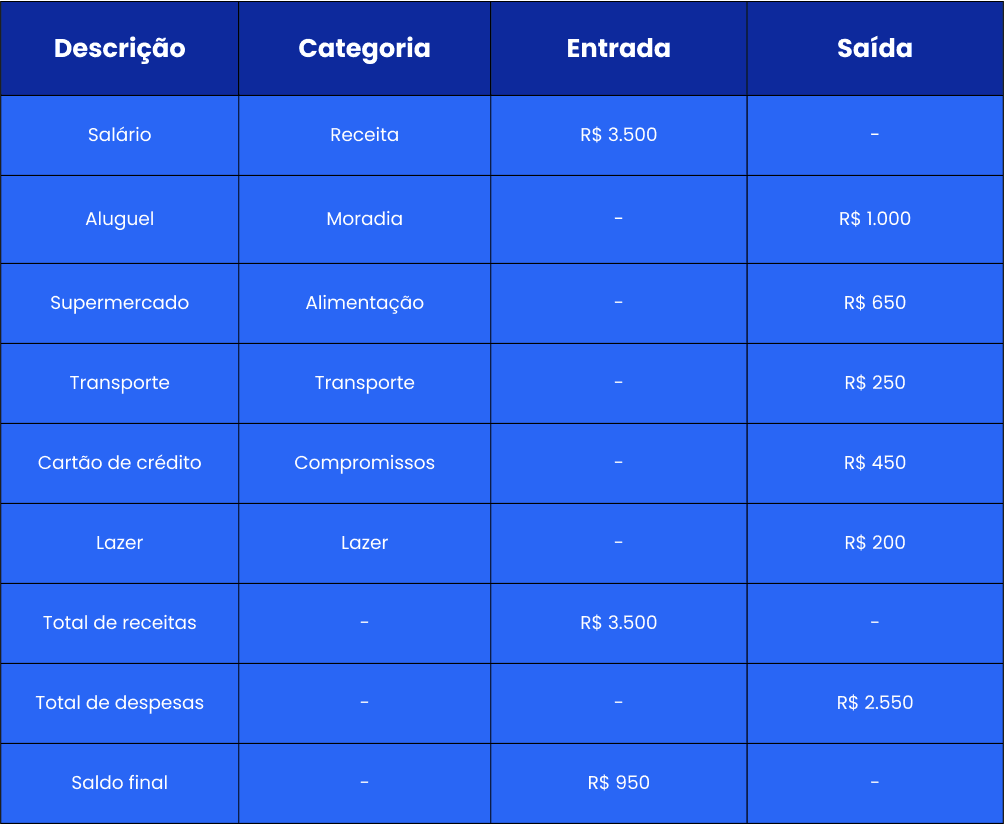
Nesse exemplo, o saldo representa o dinheiro que resta depois das despesas registradas, não necessariamente o valor disponível pra gastar.
Isso porque ainda podem existir outros compromissos, como compras futuras e contas que não foram incluídas na tabela.
No Excel, você pode usar fórmulas pra calcular automaticamente o total de receitas, despesas e saldo mensal.
Também vale adicionar uma coluna de vencimento e outra que indique se cada conta já foi paga.
Como criar uma rotina de controle das finanças?
Pra manter o controle financeiro atualizado, é importante criar uma rotina de acompanhamento que funcione na sua rotina.
Algumas dicas práticas:
Registre os gastos diariamente: reserve alguns minutos do dia pra anotar as despesas realizadas;
Confira os pagamentos semanalmente: veja quais contas foram pagas e quais ainda estão pendentes;
Revise o orçamento mensalmente: compare os valores planejados com os gastos reais;
Faça ajustes quando necessário: reorganize os limites conforme as mudanças na sua renda ou nas despesas;
Configure lembretes: programe lembretes no celular pra não esquecer de atualizar os registros.
Como o controle financeiro ajuda a evitar o endividamento?
O controle financeiro ajuda a prevenir o endividamento porque permite identificar gastos excessivos e compromissos que podem ultrapassar sua capacidade de pagamento.
Uma pesquisa do SPC Brasil e da CNDL (Confederação Nacional de Dirigentes Lojistas) mostrou que 37% dos consumidores inadimplentes entrevistados não fazem controle de contas e gastos.
Acompanhar suas contas ajuda a entender quando o dinheiro disponível não será suficiente pra cobrir os próximos pagamentos.
Com essa análise, você consegue rever despesas, reorganizar prioridades e evitar assumir compromissos sem planejamento.
Perguntas frequentes sobre controle financeiro pessoal
Confira as respostas pra algumas perguntas comuns e encontre outras orientações pra colocar seu planejamento em prática.
Quanto da minha renda devo guardar por mês?
Não existe um percentual único que funcione pra todas as pessoas. O ideal é considerar sua renda, as despesas essenciais e os compromissos financeiros.
Comece com um valor que caiba no orçamento e aumente essa reserva conforme sua situação permitir.
Como fazer controle financeiro com renda variável?
Calcule uma média das receitas dos últimos meses e identifique o valor mínimo necessário pra despesas essenciais. Nos meses em que receber mais, procure reservar uma parte do dinheiro pra compensar períodos de renda menor.
Como organizar as finanças quando moro com outras pessoas?
Juntos, definam quais despesas serão compartilhadas e como cada pessoa vai contribuir. Registrem os valores, estabeleçam datas de pagamento e revisem os gastos regularmente.
Organizar as finanças começa por limpar o seu nome
Descubra agora se existem ofertas de negociação de dívidas no seu CPF e volte a ter crédito no mercado.
Consultar ofertas disponíveisComo o SPC Brasil pode te ajudar a cuidar da vida financeira?
Organizar o orçamento é um passo importante pra cuidar da sua vida financeira. Mas também vale acompanhar as informações de crédito vinculadas ao seu CPF.
Com o App SPC Consumidor, você pode consultar seu CPF, verificar possíveis restrições e acompanhar seu Score de Crédito.
Essas informações ajudam a conhecer melhor sua situação financeira e identificar pendências que precisam de atenção.
Também é possível fazer consultas avançadas na Loja SPC Brasil ou ativar alertas pra receber novidades sobre seu CPF: clique aqui!