
Mais inteligência para crescer com segurança
Transforme dados em oportunidades e tome decisões mais estratégicas.
Conhecer soluções
Imagine que, ao acessar o aplicativo do banco pra contratar um financiamento, você também encontre uma opção de seguro relacionada à operação. Ou, ao movimentar sua conta, você recebe uma oferta de seguro.
Essa oferta é gerada pela consolidação da integração entre serviços bancários e seguros por meio do bancassurance.
A estratégia utiliza os canais e o relacionamento das instituições financeiras pra ampliar a distribuição de produtos de seguros e, com isso, aproxima bancos, seguradoras e clientes pra criar oportunidades comerciais em ambos os setores.
Ao mesmo tempo, exige integração tecnológica, atenção à regulamentação e cuidado para que a oferta seja adequada às necessidades do consumidor.
Entenda tudo sobre o bancassurance no Brasil abaixo!
O que é Bancassurance?
Bancassurance é a distribuição de produtos de seguros por meio de bancos e outras empresas do ramo, geralmente a partir da parceria entre a instituição e uma seguradora.
O termo combina as palavras bank (banco) e assurance (seguro), e permite que o cliente encontre soluções de proteção no mesmo ecossistema em que já utiliza serviços financeiros. Isso pode acontecer numa agência, pelo internet banking, aplicativo, central de atendimento ou durante a contratação de outro produto financeiro.
Como funciona a distribuição de seguros por bancos?
A lógica básica é a integração entre instituição financeira, seguradora e cliente: o banco disponibiliza seus canais de relacionamento e, quando permitido e autorizado, informações que podem contribuir pra oportunidades. A partir disso, a seguradora fornece os produtos, estrutura as coberturas e assume os riscos previstos no contrato de seguro.
Um exemplo: ao contratar um financiamento pra comprar um veículo, o cliente também recebe uma oferta de seguro relacionada ao automóvel. Se tiver interesse, já recebe as informações sobre cobertura, preço e condições, seguindo para a contratação.
O objetivo, com isso, é aproveitar um momento em que o cliente já está interagindo com a instituição financeira pra apresentar uma solução que tenha relação com sua necessidade.
Quais são os principais modelos de Bancassurance?
Não existe um único formato de bancassurance. A estrutura pode variar de acordo com o nível de integração entre as empresas, responsabilidades e estratégia comercial. Esses são os modelos mais comuns:
Acordo de distribuição: banco e seguradora mantêm operações independentes, mas estabelecem uma parceria pra distribuir determinados produtos;
- Joint venture: as empresas criam uma estrutura conjunta pra explorar o mercado de seguros, compartilhando investimentos, responsabilidades e resultados;
- Participação societária ou integração: uma instituição pode adquirir participação em outra empresa ou integrar operações de seguros ao seu grupo econômico;
Seguradora vinculada ao grupo financeiro: o grupo bancário possui uma empresa seguradora própria, permitindo maior integração entre produtos, canais e sistemas.
Quem participa da operação?
Os principais participantes são:
Banco ou instituição financeira: disponibiliza canais de relacionamento e distribuição e pode identificar oportunidades de oferta.
- Seguradora: desenvolve e administra os produtos de seguros e assume os riscos previstos nas apólices.
- Corretor ou intermediário: quando aplicável, participa da intermediação da contratação, de acordo com o modelo adotado e as regras do setor.
Cliente: escolhe se deseja contratar o seguro após conhecer suas condições, coberturas, custos e exclusões.
A distribuição e as responsabilidades específicas dependem da estrutura adotada e das regras aplicáveis de cada modelo.
Quais seguros podem ser oferecidos nesse modelo?
O bancassurance pode ser utilizado pra distribuir diferentes tipos de produtos, dependendo da estratégia da instituição. Entre os exemplos estão:
Seguro de vida;
- Seguro prestamista, associado a determinadas operações de crédito;
- Proteção financeira;
- Seguro residencial;
- Seguro pra automóveis;
- Seguros empresariais;
- Seguros patrimoniais;
Produtos relacionados a previdência e proteção financeira.
A estratégia tem sentido, inclusive. Afinal, cerca de 40% dos brasileiros têm algum tipo de seguro. Ou seja, se os produtos de proteção já fazem parte de quase metade da população, o bancassurance pode ser uma ação relevante e útil de verdade para o consumidor.
Quais são as vantagens do Bancassurance para os bancos e os benefícios para as seguradoras?
Enquanto o banco pode ampliar seu portfólio e aproveitar o relacionamento que já mantém com seus clientes, a seguradora ganha acesso a novos canais de distribuição e a uma base de consumidores já estabelecida.
Essa parceria permite que as empresas aproveitem estruturas que já existem pra criar novas oportunidades comerciais, veja o comparativo:
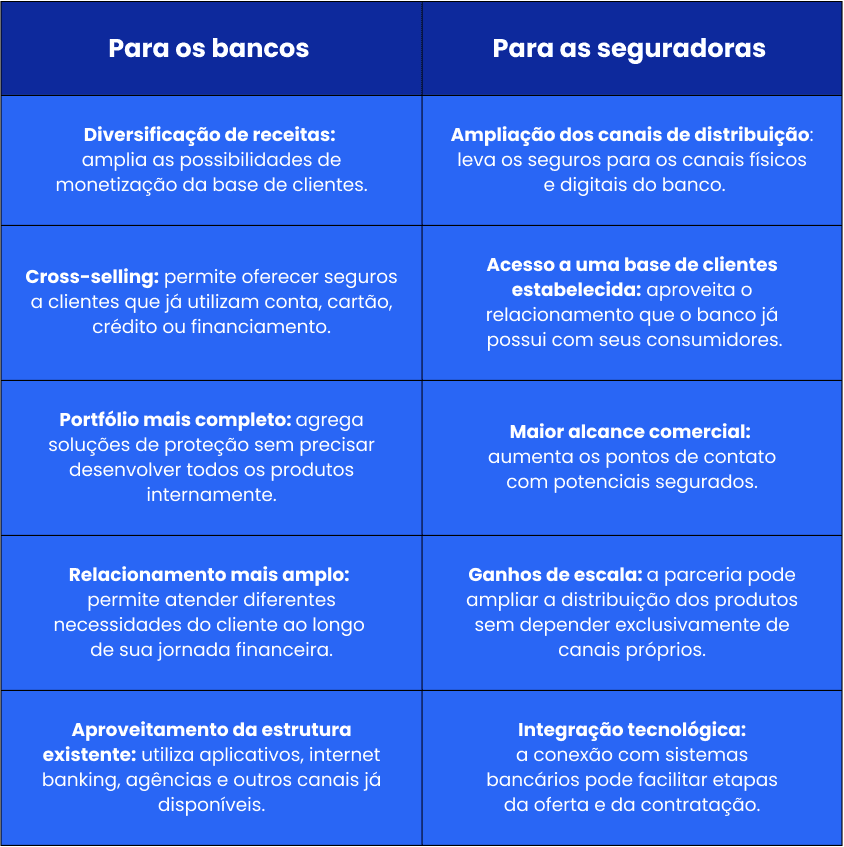
Essa relação, porém, não significa que todos os modelos de bancassurance produzam os mesmos resultados. As responsabilidades, a divisão das receitas e o nível de integração variam conforme a estrutura, o produto e as regras aplicáveis.
Como o bancassurance beneficia os clientes?
Para o cliente, a principal vantagem está na conveniência. Em vez de procurar diferentes empresas pra resolver necessidades financeiras e de proteção, o consumidor pode encontrar diferentes soluções dentro de um mesmo ecossistema.
Isso pode tornar a jornada mais simples, principalmente quando o seguro está relacionado ao produto financeiro que o cliente já está contratando.
Mas entenda que a conveniência não deve significar contratação automática ou inadequada. O consumidor precisa entender o que está sendo oferecido, quais são as coberturas, exclusões, valores e demais condições antes de contratar.
Qual é o papel da tecnologia nessa estratégia?
A tecnologia é uma das principais bases do bancassurance. A integração entre sistemas bancários e de seguros permite que ofertas sejam apresentadas em aplicativos, internet banking, plataformas de atendimento e outros canais digitais. A integração também contribui para:
Automatizar etapas da contratação;
- Integrar informações entre empresas;
- Reduzir etapas manuais;
- Personalizar ofertas;
- Analisar diferentes perfis e necessidades;
Acompanhar a jornada do cliente.
O uso de dados, porém, precisa respeitar as regras de privacidade, segurança e consentimento aplicáveis.
Open Finance e Open Insurance podem impulsionar o Bancassurance?
Sim. Open Finance e Open Insurance podem ampliar as possibilidades de integração e personalização, desde que o compartilhamento de informações ocorra dentro das regras aplicáveis e com o consentimento necessário.
Isso porque, o Open Insurance permite que consumidores autorizem o compartilhamento de informações entre sociedades participantes do sistema.
No Open Finance, o ecossistema já acompanha indicadores que ajudam a dimensionar a evolução do compartilhamento de dados entre instituições.
Isso pode favorecer jornadas mais integradas. Informações compartilhadas de forma autorizada podem ajudar uma empresa a compreender melhor o contexto financeiro do cliente e apresentar uma solução mais adequada.
Quais são os desafios desse modelo de distribuição?
Apesar das oportunidades, bancassurance exige planejamento. Um dos principais desafios é integrar sistemas, processos e equipes de empresas que possuem estruturas, objetivos e culturas diferentes.
Também é necessário garantir que a oferta seja adequada ao perfil e às necessidades do cliente, além de observar requisitos regulatórios e de proteção de dados.
Outro ponto é a qualidade da experiência. Uma jornada integrada só gera valor se for simples, transparente e confiável. Uma oferta excessiva ou pouco contextualizada pode produzir o efeito contrário e prejudicar o relacionamento com o consumidor.
Por isso, dados de qualidade, governança, segurança e integração tecnológica são elementos importantes pra sustentar a estratégia.
Como tomar decisões mais seguras na oferta de produtos financeiros?
Uma boa estratégia comercial depende de dados confiáveis, que são importantes pra apoiar análises, segmentação e decisões de negócio. No bancassurance, isso significa compreender o perfil dos clientes, avaliar riscos, identificar oportunidades e oferecer produtos de maneira contextualizada.
Dessa forma, quanto melhor a qualidade das informações, maior é o potencial de construir jornadas comerciais adequadas e reduzir decisões baseadas apenas em suposições.
Leve mais valor para seus clientes
Encontre soluções sob medida para impulsionar seus resultados.
Solicitar propostaSPC Brasil: a cabeça é tech. O coração é BR
Pra instituições financeiras, seguradoras e empresas que atuam nesse ecossistema, contar com informações confiáveis pode contribuir pra análises mais completas e decisões comerciais mais seguras.
O SPC Brasil oferece soluções pra empresas que precisam consultar informações, analisar perfis e apoiar processos de decisão, ajudando a transformar dados em conhecimento pra diferentes etapas da operação.
Conheça as soluções do SPC Brasil pra empresas e veja como elas podem apoiar sua estratégia. E, se você busca uma solução alinhada às necessidades da sua empresa, solicite uma proposta personalizada clicando aqui!