
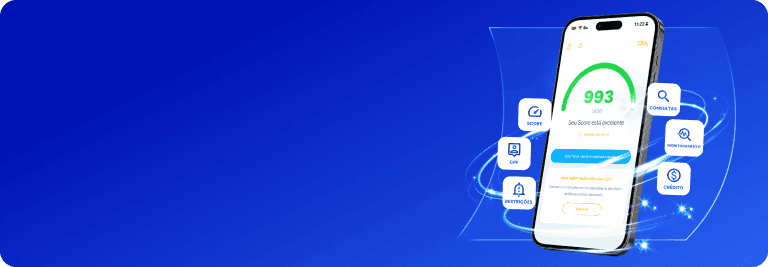
Acompanhe seu Score em tempo real
Veja sua pontuação sempre que precisar diretamente no aplicativo.
Ver Score
Na hora de pedir um cartão, é comum surgir a dúvida: afinal, qual Score é considerado bom pra cartão de crédito?
O Score pode sim fazer parte da análise, mas não existe uma pontuação padrão que garanta a aprovação. Bancos e emissores também consideram outros critérios antes de liberar o crédito.
Entender como essa pontuação funciona te ajuda a interpretar melhor seu perfil financeiro e se preparar antes de fazer uma solicitação. E é sobre isso que vamos falar agora.
Continue a leitura pra entender quais são as faixas de Score, o que pode influenciar na aprovação do cartão e como cuidar da sua pontuação pra facilitar o acesso ao crédito.
Qual é a melhor pontuação do Score pra cartão de crédito?
Não existe uma pontuação mínima ou ideal que garanta a aprovação de um cartão de crédito. Cada instituição define seus próprios critérios e pode analisar diferentes informações antes de tomar uma decisão.
De modo geral, quanto maior o Score de Crédito, menor tende a ser o risco de inadimplência associado ao solicitante.
Isso pode aumentar as chances de aprovação, mas é importante se atentar a outros pontos que podem ser avaliados pelas instituições.
Baixe o app SPC Consumidor clicando aqui e acompanhe seu Score de Crédito de forma gratuita.
Como funciona o Score na análise de um pedido de cartão?
Ao solicitar um cartão de crédito, a instituição pode consultar diferentes informações sobre você pra avaliar o risco daquela operação. O Score é uma delas.
A pontuação de crédito ajuda a indicar a probabilidade de que a pessoa pague seus compromissos financeiros em dia.
Esse é um critério muito importante, mas não costuma ser o único considerado na análise.
Um banco pode dar mais peso à renda, enquanto outro também considera relacionamento financeiro, histórico de pagamentos ou critérios próprios de concessão, por exemplo.
Isso significa que duas instituições podem chegar a decisões diferentes ao analisar o seu perfil de crédito.
Quais são as faixas de Score e o que cada uma significa?
As faixas de Score podem variar conforme a instituição. No SPC Brasil, por exemplo, o Score vai de 0 a 1.000, dividido nas seguintes categorias:
- 0 a 300 - Score baixo: representa maior risco de inadimplência, o que pode dificultar o acesso ao crédito;
- 301 a 700 - Score bom: indica um perfil mais favorável, embora as condições oferecidas dependam da análise de cada empresa;
- 701 a 1.000 - Score ótimo: representa menor risco de inadimplência e pode favorecer o acesso ao crédito com condições melhores.
Um Score de 300, 400, 450 ou 500 é bom pra cartão de crédito?
Depende dos critérios da instituição. Ao pesquisar qual Score é bom, vale lembrar que a pontuação é apenas uma das informações que podem fazer parte da análise.
Veja como interpretar alguns exemplos, tendo como base o Score de Crédito do SPC Brasil:
- Score 300: pontuação baixa. Indica maior risco de inadimplência e pode tornar a análise mais restritiva;
- Score 400: já está na faixa considerada boa, mas não garante aprovação ou boas condições;
- Score 450: bom. Indica um perfil melhor que as pontuações da faixa baixa;
- Score 500: bom. Está dentro da faixa boa, mas outros critérios continuam fazendo parte da análise.
O que dá para conseguir com Score 700?
Um Score de 700 está no limite superior da faixa considerada boa pelo SPC Brasil. Isso sinaliza um perfil de risco mais favorável quando comparado a pontuações menores, o que pode contribuir para a aprovação do cartão de crédito.
Ainda assim, ter 700 pontos não determina se você conseguirá ou não um cartão, qual será o limite disponível ou quais taxas e condições serão oferecidas.
A instituição continua considerando outros critérios além do Score pra cartão de crédito na análise.
Quais outros fatores influenciam na aprovação do cartão?
Além do Score, a empresa responsável pelo cartão pode avaliar outros aspectos do seu perfil financeiro, como:
- Renda: ajuda a instituição a avaliar a capacidade de pagamento;
- Dados cadastrais: informações corretas e atualizadas ajudam na análise;
- Políticas internas: cada instituição define critérios próprios de concessão e risco;
- Histórico de pagamentos: mostra como você tem lidado com seus compromissos financeiros;
Relacionamento financeiro: o histórico com aquela instituição também pode fazer parte da avaliação.
É possível conseguir cartão de crédito com Score baixo?
Sim, é possível, mas não existe garantia de aprovação.
Ter Score baixo indica um risco de inadimplência maior dentro da análise dessa pontuação. Isso pode influenciar a decisão da instituição ou as condições oferecidas, como limite e modalidade do cartão.
Existe cartão de crédito pra negativado ou com Score baixo?
Algumas instituições oferecem produtos destinados a diferentes perfis financeiros, inclusive pessoas com Score mais baixo ou com restrições. Mas, antes de falar sobre isso, é importante esclarecer que Score baixo e negativação são coisas diferentes.
O Score é uma pontuação relacionada à probabilidade de pagamento.
Já a negativação ocorre quando existe uma dívida registrada nos bancos de dados de proteção ao crédito.
Ao avaliar o Score pra cartão de crédito, uma pontuação baixa pode dificultar o processo, assim como a negativação, pois os dois indicam que houve um problema pra cumprir com os compromissos financeiros.
Por isso, antes de solicitar um cartão, vale consultar seu CPF e entender como está sua situação financeira.
Como aumentar o Score pra conseguir cartão de crédito?
Não existe uma fórmula mágica pra aumentar o Score imediatamente. A pontuação acompanha informações relacionadas ao seu comportamento financeiro e pode mudar ao longo do tempo.
Alguns hábitos podem contribuir pra construir um perfil mais positivo. Confira algumas dicas:
- Mantenha seus dados atualizados: telefone, endereço e outras informações devem estar corretos pra conferência da instituição;
- Pague suas contas em dia: atrasos podem ter um peso negativo no seu histórico, por isso organize seus pagamentos dentro dos prazos;
- Use o crédito com responsabilidade: evite assumir compromissos acima do que consegue pagar. Isso ajuda a manter a organização financeira;
- Regularize dívidas em aberto: organizar pendências e negociar dívidas ajuda a evitar a negativação, critério que pode dificultar o acesso ao cartão;
- Acompanhe seu CPF e seu Score: conhecer sua situação ajuda a identificar mudanças e organizar os próximos passos.
Por que cuidar do Score desde o primeiro cartão?
O primeiro cartão é uma oportunidade de começar a construir um histórico financeiro positivo.
Segundo uma pesquisa da CNDL (Confederação Nacional de Dirigentes Lojistas) e do SPC Brasil, o cartão de crédito é a principal forma de parcelamento entre os consumidores, usada por 71% de quem possui compras parceladas.
Apesar disso, 52% dos consumidores admitem não controlar esses gastos.
Por outro lado, ao usar o limite do cartão de forma consciente e pagar as faturas em dia, você cria um comportamento de pagamento que pode contribuir pra sua trajetória de crédito ao longo do tempo.
Conforme sua vida financeira evolui, você passa a ter um histórico maior de informações positivas que podem ser consideradas em futuras análises de crédito.
Como consultar e acompanhar seu Score?
Você pode consultar seu Score de Crédito e acompanhar sua pontuação pelo app SPC Consumidor. Isso te ajuda a entender melhor seu perfil de crédito.
No aplicativo, também é possível acessar informações relacionadas ao CPF e acompanhar sua situação financeira.
O Score muda com frequência?
Sim. O Score pode mudar conforme novas informações passam a fazer parte da análise do seu perfil financeiro.
Pagamentos realizados, dívidas, comportamento de crédito e outras informações podem influenciar a pontuação do Score pra cartão de crédito ao longo do tempo.
Acompanhar o Score te ajuda a entender essa evolução e observar como seu perfil financeiro está sendo representado naquele momento.
Perguntas frequentes sobre Score pra cartão de crédito
Pra entender outros pontos sobre o Score para cartão de crédito, reunimos algumas dúvidas comuns sobre o tema.
O Score 400 é bom pra cartão de crédito?
No SPC Brasil, 400 pontos estão na faixa considerada boa, de 301 a 700. Porém, isso não significa que o seu cartão será aprovado. A instituição pode analisar renda, histórico de pagamentos, relacionamento financeiro e critérios internos antes de tomar a decisão.
Por que o Score cai?
O Score pode cair quando as informações consideradas no cálculo indicam uma mudança no perfil de risco. Atrasos, dívidas e o comportamento de crédito são alguns fatores que podem influenciar a pontuação.
O que fazer se o pedido de cartão de crédito foi negado por causa do Score?
Primeiro, consulte sua pontuação e seu CPF pra entender sua situação atual. Você pode fazer isso pelo app SPC Consumidor clicando aqui.
Também vale conferir se os dados estão atualizados, organizar possíveis pendências e evitar fazer várias solicitações de crédito em pouco tempo. Depois, você pode avaliar uma nova tentativa conforme sua situação financeira evoluir.
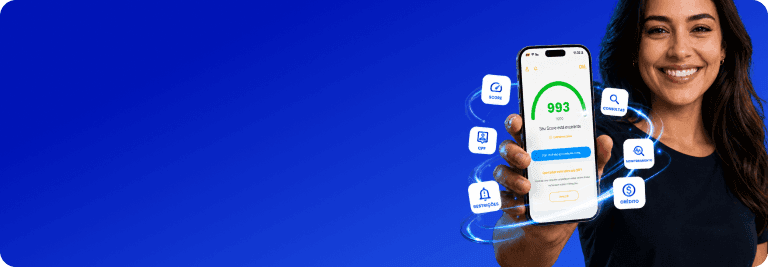
Consulte e monitore seu CPF
Tenha acesso às informações do seu CPF e receba alertas com o SPC Avisa.
Baixar appAcompanhe seu Score e cuide da sua vida financeira com o SPC Brasil
Conhecer seu Score é uma forma de entender melhor sua situação financeira e se preparar antes de solicitar um novo crédito.
Com o app SPC Consumidor, você pode consultar seu CPF, acompanhar sua pontuação e verificar informações relacionadas ao seu documento.
Também é possível usar o SPC Avisa pra acompanhar alterações relacionadas ao documento.
O serviço monitora informações e envia alertas sobre mudanças identificadas, incluindo movimentações registradas dentro da base de dados do SPC Brasil, além de outras informações previstas no plano contratado.